
当前位置: 卡车之家 >卡车经销商 > 杭州乐重汽车 > 促销新闻 > 半小时前刚续保,半小时后撞死人谁负责?
半小时前刚续保,半小时后撞死人谁负责?
杭州乐重汽车有限公司发布时间:2025-09-04 16:35:07
“半小时前刚续保,半小时后撞死人”——广西卡友的这起事故,用最极端的方式撕开了车险“次日零时生效”条款的遮羞布:投保人以为“买了就保”,保险公司却说“明天才保”。
悲剧发生后,舆论场里同情与质疑并存:同情的是司机“踩点”续保仍难逃巨额赔偿,质疑的是“零时起保”究竟是不是保险公司精心设计的免责套路?
文|高李敏
这起案件之所以引发巨大舆情,核心就在于“时间差”只有短短37分钟。如果张伟晚半小时续保,或者事故早半小时发生,悲剧的赔偿走向将截然不同。公众的朴素正义感难以接受:既然保费已缴、保单已出,为何保险公司还能凭一句“行业惯例”全身而退?
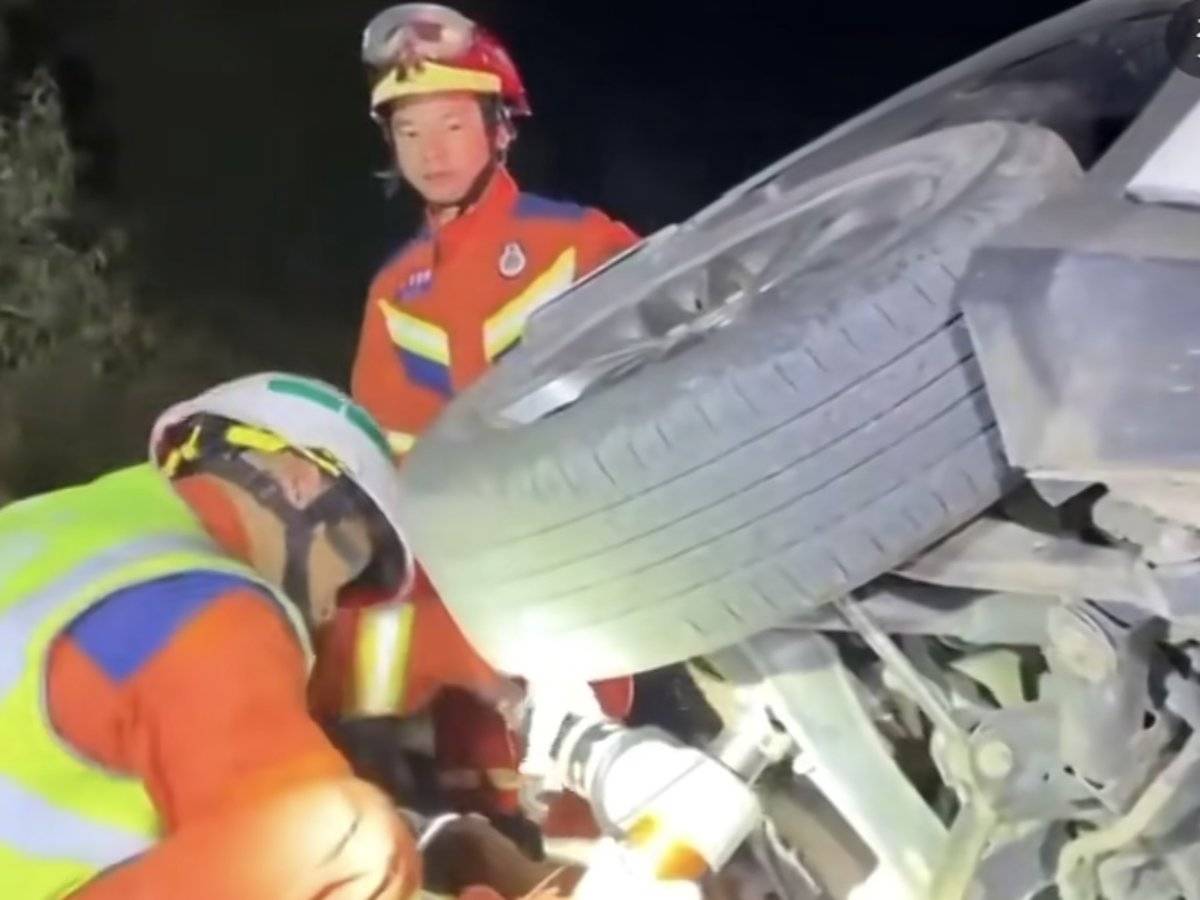
● 案情复盘:时间线被切割成“保险空档”
2024年5月24日15:13,广西司机张伟(化名)通过线上渠道为重型自卸货车续保交强险、商业三者险;
15:34,系统生成电子保单,保单载明保险期间“自2024年5月25日0时起”;
15:50,张伟超车时与一辆电动摩托车碰撞,致对方死亡;
交警认定张全责,死者家属索赔46万余元;
保险公司以“事故不在保险期间”为由拒赔;
2025年8月底,龙州县法院判决:交强险18万由保险公司埋单,剩余22万余元由张伟个人承担。
● 交强险与商业险“差别化认定”
面对同样的“次日零时生效”条款,法院给出了“一分两断”的判决思路:
1、交强险:条款无效,即时生效
法院认为,交强险具有法定强制性和社会公益性,立法目的在于第一时间救济受害人。监管文件《关于加强机动车交强险承保工作管理的通知》也要求保险公司采取“即时生效”等保护方式。
本案中,保险公司明知车辆处于脱保状态,却未提示投保人选择即时生效,而是直接套用格式条款,实质剥夺了投保人选择权,与交强险立法目的相悖,因此不予支持。
2、商业三者险:尊重合同自治,条款有效
法院指出,商业险遵循“意思自治”原则。《保险法》第十三条允许当事人对合同效力约定附期限。张伟长期从事货运,应对商业险规则具备认知能力;其在收到电子保单后未对保险期间提出异议,可视为认可。故“零时起保”条款有效,保险公司不承担商业险赔偿责任。
这种“差别化认定”并非龙州县法院孤例。
梳理各地判例可见:
湖南、山东等多地法院对交强险“次日零时生效”持否定态度,判决保险公司即时承担赔偿责任;
天津高院、济南中院则明确商业险“次日零时生效”属有效约定,关键在于保险公司是否履行提示说明义务。
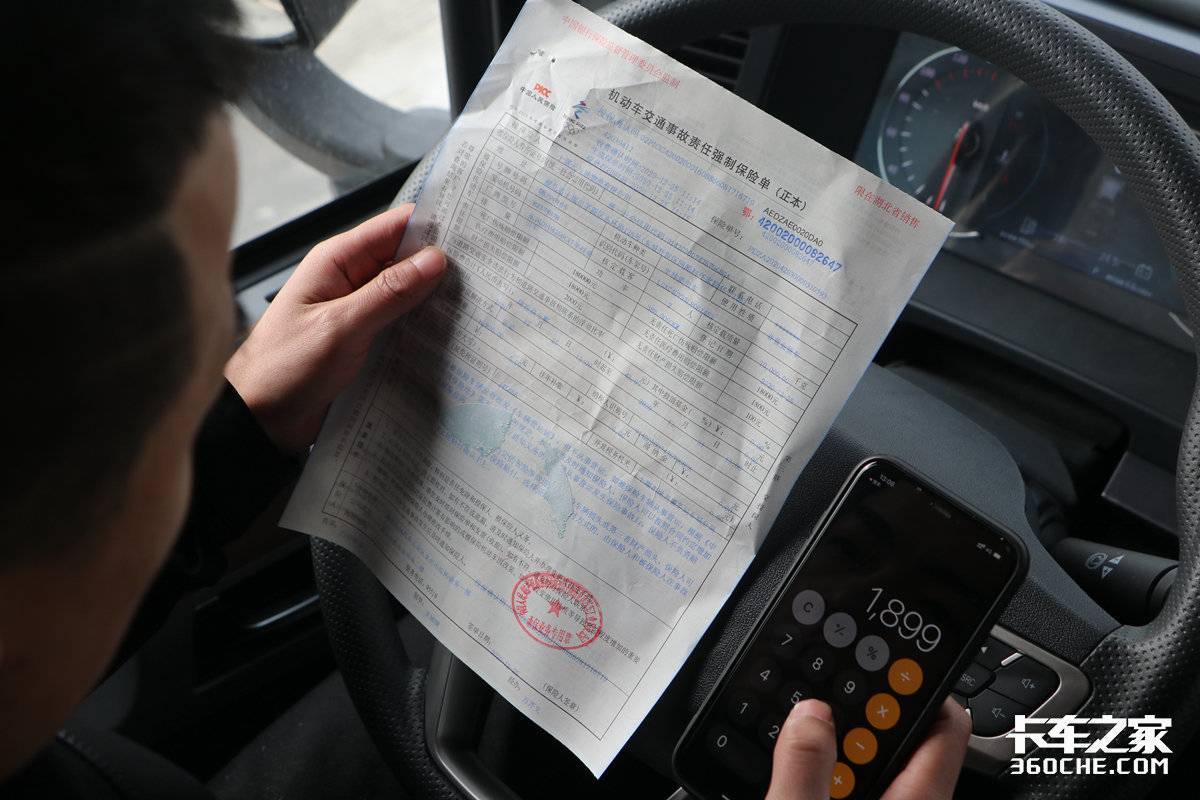
● 深层追问:格式条款与信息不对称
1、何谓“格式条款”?
《民法典》第496条将“重复使用而预先拟定,并在订立合同时未与对方协商”的条款定义为格式条款。保险合同中的“次日零时生效”正属此类。
2、保险人的提示说明义务
《保险法》第十七条要求保险人对免责条款作出“足以引起投保人注意”的提示,否则该条款不产生效力。司法实践中,法院往往要求保险公司举证其已用加粗、弹窗、短信回访等方式履行了提示说明义务,否则就要承担不利后果。
3、投保人的“合理期待”
普通车主并非保险专家,其合理期待是“交钱即承保”。但保险公司长期以“行业惯例”为由沿用次日生效,实质是利用信息不对称设置“时间陷阱”。这种不对称在脱保续保场景下尤甚:车辆已处于高风险状态,任何“空档”都可能酿成巨额损失。
● 司机如何自保:三条实务锦囊
1、脱保续保务必选择“即时生效”
在系统提示生效时间时,坚决勾选“即时生效”,并截屏保存;若线上渠道无此选项,立即改用柜面或电话投保并要求出具批单。
2、拿到保单后“黄金十分钟”检查
重点核对“保险期间”起止时间、车架号、发动机号等关键信息,发现错误立即拨打客服申请批改。
3、大额运输提前7天续保
对于年保费动辄数万元的营运货车,建议在到期前7天完成续保,避免“踩点”带来的心理和技术风险。
● 写在最后:
让保险回归“雪中送炭”而非“雪上加霜”
广西卡友的遭遇是一记沉重警钟:当保险条款的设计初衷异化为“最大限度延后责任起算点”,保险便从“社会稳定器”沦为“风险放大器”。
值得欣慰的是,龙州县法院的判决在个案中实现了交强险“应赔尽赔”的价值回归,但22万元的个人赔偿仍让一个家庭濒临崩溃。
制度层面的修补刻不容缓:唯有让“即时生效”成为常态,让“次日零时生效”成为例外且需要投保人明确勾选,才能真正杜绝“37分钟空档”式的悲剧重演。毕竟,保险姓“保”,不姓“坑”。
杭州乐重汽车有限公司
公司地址:浙江省杭州市拱墅区石祥路589号杭州汽车城北2门
询底价
询价操作可以帮您获取更低的价格,您所填写的信息仅用于此次询价,我们为您保密。


 京公网安备 11010502035781号